
쟁점Ⅰ:진보, 금융, 발전국가
금융 위기와 민스키

2008년 늦여름에 시작된 세계경제 위기가 끝날 기미를 보이지 않는다. 선진국의 중심부인 미국에서 시작된 경제 위기가 남유럽을 거쳐 유럽 전역으로 확산될 조짐을 보인다. 올해 초만 해도, 세계 5대 투자은행 중 세 곳이 무너지고 미국 최대 은행이 구제금융을 받은 2008~09년의 충격을 뒤로 하고 경제가 다시 회복되리라는 기대와 환상이 형성됐지만, 실물경기 하락과 함께 ‘더블딥’ 공포가 다시 전 세계를 배회하고 있다.
2008년 위기가 닥치기 전에만 해도 주류 경제학계는 이런 경제 위기를 전혀 예측하지 못했을 뿐 아니라 의미 있는 경고조차 무시했다. 2005년 IMF 수석경제학자 라구람 라잔이 발표한 논문은 금융시장에서 진행되는 사태로 볼 때 위기가 쉽게 닥칠 수 있고, 자산유동화증권*의 발행-분배OTD, Originate-to-Distribute 모델*의 가정(증권을 분배, 즉 판매하면 위험이 분산돼 위기가 오지 않으리라는 가정)과 달리 은행이 구조적 위기에 빠질 수 있다는 결론을 내렸다. 그 논문을 두고 백악관 국가경제자문위원장이던 서머스는 “대체로 잘못되고 조금은 일면적인 전제에 기초한 논문”이라고 일축했다. 예일대학교 로버트 실러 교수가 주택 가격 상승이 무한정 지속될 수 없다고 지적하고, 뉴욕대학교 누리엘 루비니 교수도 2005년부터 불황과 경기 침체 가능성을 경고했지만, 모두 주류 경제학자들에게 무시당했다.
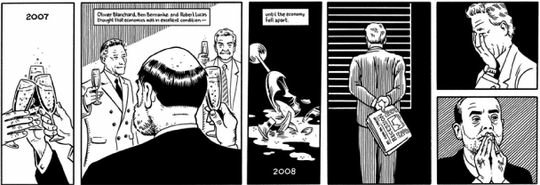
주류 경제학계에서는 경제가 계속 좋아질 것이고, 특히 금융시장은 합리적 기대와 예측 덕분에 혼란이나 정보 왜곡 없이 순조롭고 효율적으로 작동할 것이라는 도취陶醉가 만연해 있었다. 2008년에 시작된 경제 위기는 이런 분위기를 산산조각 냈다.
이번 경제 위기를 주류 경제학의 기존 이론으로는 설명하기 힘들다는 점이 분명해지면서 새로 부각된 인물이 바로 하이만 민스키다. 1 〈파이낸셜 타임스〉의 칼럼니스트 마틴 울프는 2008년 위기가 닥치자 민스키의 주저 《불안정한 경제 안정시키기Stabilizing an Unstable Economy》를 다시 읽고 나서 머리가 맑아졌다고 말했다. “무엇이 잘못됐는가? 짧게 말해서 민스키가 옳았다. 장기간의 급속한 성장과 낮은 인플레이션과 저금리와 거시경제적 안정이 자기만족을 낳았고 위험을 감수할 욕구를 높였다.” 2 《대공황의 세계》를 쓴 찰스 킨들버거는 “민스키가 예측한 방식 그대로 금융 위기가 전개됐다”고 지적했다.
〈월스트리트 저널〉의 라하트도 이번 경제 위기 덕분에 잘 알려지지 않았던 경제학자 민스키가 유명해졌다고 지적했다. “존 메이너드 케인스의 후예 민스키는 아시아 경제 위기, 러시아 디폴트 선언, 닷컴 붕괴, 기업 신용 경색의 금융 위기 10년, 그리고 현재의 모기지론 부채 위기가 터지기 전에 죽었지만 이런 사건들이 그의 사상에 신뢰를 더하고 있다.” 3 이번 위기를 계기로 ‘민스키 모멘트Minsky Moment’라는 말이 유행어가 됐다. “홍콩에 기반을 둔 CLSA 그룹의 애널리스트 크리스토퍼 우드는 자기 고객들에게 ‘최근에 중앙은행들이 민스키 모멘트를 예방하거나 적어도 늦추려고 현금을 주입한 일은 시장 실패의 증거다’ 하고 말했다” 4 ‘민스키 모멘트’라는 말은 원래 세계 최대 채권운용사인 퍼시픽 인베스트먼트 매니지먼트의 경제학자이자 펀드 매니저인 폴 맥컬리가 1998년 러시아 채무 위기 때 만든 것으로, 차입을 과도하게 한 투자자들이 채무를 이행하려고 견고한 자산마저 매각해야 하는 시점, 또는 급격한 금융시장 하락과 현금 수요 증대로 중앙은행이 대출에 나서야 하는 상황을 뜻한다. 5
민스키에 대한 해외 학자들의 관심이 증대하자 국내에서도 ‘민스키’라는 단어가 제목에 들어간 책이 출판됐다. 《민스키의 눈으로 본 금융위기의 기원》이 그것인데, “오늘날의 금융시장은 현재 우리 사회에 압도적인 영향력을 발휘하고 있는 경제 이론인 ‘효율적 시장 가설’*과 달리 움직인다”는 것이 이 책의 요지다. 6 국내 학계에서는 박종현, 7 황재홍, 8 조복현 9 등이 민스키를 소개하거나 최근의 경제 위기를 민스키의 관점에서 설명한다.
금융불안정성 가설
민스키 이론의 장점은 주류 경제학과 달리 경제 위기가 고유가나 지진·쓰나미 재난 같은 외부적 요인이 아니라 내재적 요인 때문에 발생한다고 본다는 점이다. 이런 생각을 정식화한 것이 금융불안정성 가설인데, 그 핵심 전제는 다음의 두 가지다.
1. 자본주의 시장 메커니즘은 지속적이고 가격 안정적인 완전고용 균형에 이를 수 없다.
2. 심각한 경기변동은 자본주의의 핵심인 금융적 속성에서 기인한다. 10
케인스와 마찬가지로 민스키에게 가장 중요한 경제 변수는 투자다. 그가 투자를 중시하는 까닭은, 첫째 전제에서 알 수 있듯이, 투자가 완전고용과 밀접한 관계가 있기 때문이다. 자본주의의 핵심인 자본축적을 이루려면 투자가 확대돼야 하는데, 투자는 미래의 기대 수익과 현재의 비용 사이의 관계에 의해 결정된다. 즉, 투자자는 미래의 현금 수입을 기대하면서 자본 자산과 노동력을 구입해 생산을 한다. 그러나 여기에 불확실성이 개입하는데, 기대 수익이 미래에 실현되기 때문이다. 11
민스키는 투자자의 투자 결정 과정이 금융과 밀접한 관계가 있다고 지적한다. 즉, 투자자는 투자할 때 내부 자금과 외부 조달 자금의 비중을 결정해야 하는데, 투자재 가격이 이 결정에 영항을 미친다. 민스키는 차입자 위험borrower’s risk과 대부자 위험lender’s risk이라는 개념을 사용해 투자재 가격이 어떻게 결정되는지를 설명한다. 차입자 위험은 현금을 빌리는 투자자가 예상 수익을 거두지 못할 위험을 가리키고, 투자재 수요가 줄어드는 효과를 낸다. 대부자 위험은 은행이 대출자의 채무불이행 상황에 직면할 위험을 가리키고, 은행은 이에 대비해 기존 금리에 위험 프리미엄을 덧붙인다. 투자자가 미래에 대한 낙관적 기대에 기초해 투자를 늘리면 투자재 수요가 증가해 투자재 가격이 상승하고, 차입금을 통한 투자의 비중이 커지므로 대부자 위험도 함께 상승한다. 차입금을 통한 투자 비중 증가는 다시 투자재 가격을 올려 투자자의 비용이 증가하고, 따라서 안전성 마진margins of safety이 줄어들게 된다. 안전성 마진은 현금 수입에 대한 부채 지불의 비율, 순자산 또는 부채 대비 자본, 현금과 유동자산 대비 부채 비율을 의미한다. 12 민스키는 경제 주체들의 금융 구조가 안정적인지 아닌지를 판단하는 기준이 안전성 마진이라고 지적했다.
민스키는 대차대조표*에 나타나는 현금 흐름*(수입-지출 구조)에 따라 투자를 하는 경제 주체들의 상태를 세 가지로 나눠 설명했다. 첫째, 헤지금융hedge finance은 대출자의 미래 기대수익이 높아 이자는 물론 대출 원금도 갚을 수 있는 상태를 말한다. 둘째, 투기적 금융speculative finance은 이자만 갚을 수 있을 만큼의 수익을 내는 상태를 말한다. 투기적 금융 상태의 대출자는 대출금 만기가 도래했을 때 만기를 연장하거나 대출을 새로 받아야 한다. 셋째, 폰지금융Ponzi finance은 수익이 낮아 이자도 갚기 힘든 상태를 말한다. 폰지금융 상태의 대출자는 대출을 추가로 받아야 이자를 갚을 수 있다. 13 폰지금융 상태의 대출자는 자산을 매각해 대출금을 갚으면 다시 헤지금융이나 투기적 금융 상태로 돌아갈 수 있고, 헤지금융 상태의 대출자도 과도한 낙관에 기초해 대출을 늘렸지만 수익이 늘지 못하면 투기적 금융이나 폰지금융 상태로 전락할 수 있다.
민스키는 경제 주체들이 헤지금융 상태에서 과도한 낙관과 무모한 위험 수용 때문에 투자에서 차입 비중을 늘리고 이것이 투자 위험을 높여 결국 투기적 금융이나 폰지금융 상태로 전락하게 되는 것을 기본적인 경기변동으로 봤다. 14 민스키는 이런 기본적인 경기변동 외에도 초경기변동super-cycle이 있다고 지적했다. 초경기변동은 기본적인 경기변동 몇 개를 포괄하며 규제뿐 아니라 기업 제도, 의사결정 관습, 시장 지배 구조까지 바꾸는 장기적인 과정이다. 민스키는 자본주의 경제의 안정성을 가져다주는 이런 제도들이 금융 위기에 직면해 사라지거나 변하게 되면 새로운 제도들이 등장하게 되리라고 생각했다. 15
교란 요인인 금융기관
금융불안정성 가설을 단도직입으로 일반화하면 성공이 과도함을 낳고 과도함이 실패를 부른다는 것이다. 자본주의 경제에서 경제 주체들은 과거와 현재의 실적에 기초하여 대출을 늘리고 결과적으로 현금 흐름이 악화한다. 이 점에서 민스키가 말한 금융불안정성 가설은 일부 포스트케인스주의자*들의 주장과 달리 경제 주체들의 심리적 도취를 전제하지 않아도 충분히 설득력이 있다.
다른 한편 이런 금융불안정성을 높이는 주체 중 하나가 금융기관이다. 특히 1980년대 이후에 일어난 금융 혁신의 결과 금융자산의 증가 속도가 실물 GDP 증가보다 세 곱절이나 높았다. 16 금융기관들은 경기순환 과정에서 빠져나온 유휴자금을 투자로 연결시키는 1차시장(발행시장*)보다는 가공자본*에 기초한 2차시장(유통시장)에 더 열중했다. 은행도 예대마진을 추구하는 전통적 경영 방식에서 벗어나 자기 자산을 기초로 자산유동화증권ABS을 발행해 소득을 늘렸다. 17 1980년대에서 2000년대 초반 사이에 은행의 전체 소득에서 비이자 소득 몫이 차지하는 비중이 25퍼센트에서 43퍼센트로 급증했다. 2008년 서브프라임 모기지론 위기가 터지기 전까지 이런 식의 금융 혁신과 규제 완화는 고소득 경영 방식이라고 환영받았다. 미국 금융사들에게 가장 끔찍했던 기억은 1929년 대공황인데, 당시 금융 산업에 대한 각종 규제가 마련됐지만 1970년대 이후 하나씩 사라졌다. 1933년에 제정된 은행 규제의 대명사 글래스-스티걸법Glass-Steagall Act을 무력화시킨 그램-리치-블라일리법GLBA, Gramm Leach Bliley Act이 1999년에 제정되면서 월가는 무제한적인 탐욕을 추구했다.
민스키는 제2차세계대전 이후의 온정주의적 자본주의paternalistic capitalism 또는 관리-복지 자본주의managerial-welfare state가 18 1970년대 이후 자금 관리자 자본주의money manager capitalism로 바뀌었다고 주장했다. 자금 관리자 자본주의는 금융화 현상이 두드러지게 나타나는 시기를 뜻하는 민스키의 용어다.
민스키 이론을 적극적으로 소개하는 레비연구소의 랜달 레이는 네 가지 중요한 변화가 자금 관리자 자본주의가 등장하게 된 배경이라고 지적한다. 첫째, 연기금, 국부펀드, 보험 등 관리 자금의 존재다. 은행과 달리 규제를 받지 않는 금융기관, 즉 그림자 금융shadow banking system*이 이런 자금을 운용하면서 각종 파생금융상품들을 만들어 냈고, 이것이 금융시장의 불안정성을 키웠다는 것이다. 둘째, 골드만삭스 같은 투자은행들의 대중화다. 사실, 골드만삭스는 은행이라기보다는 거대한 헤지펀드인데도 은행처럼 연준의 할인창구나 연방예금보험공사의 보험을 이용하게 됐다. 셋째, 규제 완화와 감독 기능의 약화인데, 미국에서는 이미 1960년대 말부터 시작됐고 1980년대 말에 정착됐다. 골드만삭스의 임원으로 있다가 정부 각료가 된 로버트 루빈이나 헨리 폴슨 같은 사람들이 이런 규제 완화를 주도했다. 넷째, 앞의 세 가지 변화의 종합으로 사기詐欺를 정상적 기업 활동으로 간주하기에 이르렀다는 점이다. 2001년 엔론 파산 당시 경영진의 행태, 2008년 리먼브라더스의 최고경영자인 리처드 풀드의 행태가 그 예라고 레이는 지적한다. 19
민스키가 내놓은 대안과 민스키에 대한 대안
민스키는 존 힉스나 폴 새뮤얼이 왜곡한 케인스주의가 아니라 본래의 케인스주의로 돌아가자고 주장한다는 점에서 고전적 케인스주의자라고 할 수 있다. 민스키는 큰 정부를 강조하지만, 오늘날처럼 GDP에서 정부지출 비중이 높은 정부가 모두 케인스적인 것은 아니라고 지적한다. 20 경제에 적극 개입하지만 도리어 불평등을 확대하고, 인플레 압력을 높이고, 고질적인 일자리 감소에는 무관심하고, 경제의 미세조정에만 관심을 기울이는 정부는 케인스적인 정부가 아니라는 것이다. 21 민스키는 민간 기업의 이윤을 보장할 만큼 정부의 재정지출이 매우 커야 하고, 지출 방식이 군비지출이나 무상 실업급여 22 방식이 아니라 다양한 일자리를 제공하는 방식이어야 케인스적인 것이라고 주장한다. 또, 금융구조의 불안정성을 막으려면 대형 금융기관을 해체해 예금·대출 업무를 중심으로 하는 은행으로 재편하고, 금융기관들에 대한 중앙은행의 규제와 감독을 강화해야 한다고 민스키는 주장한다. 그리고 민간 부문이 투자를 남발해 투기적 금융이나 폰지금융 상태로 전락하는 것을 막으려면 자본집약적 산업 구조를 노동집약적 소비재 생산 위주의 산업 구조로 전환해야 하고, 궁극적으로는 투자를 사회화해야 한다고도 주장한다.
앞에서 지적했듯이, 이번 경제 위기를 계기로 민스키에 대한 관심이 높아졌고 이번 위기를 민스키에 기대어 설명하려는 시도도 생겨났다. 23 그런데 포스트케인스주의자 잔 크레겔은 전통적인 은행과 투자자 사이의 관계를 연구해 금융불안정성 가설을 정립한 민스키의 이론을 서브프라임 모기지론 사태 ― 금융 혁신에 기초해 예금 중개 기능에서 증권화 방식으로 전환한 금융 시스템에서 비롯한 경제 위기 ― 에는 적용할 수 없다고 주장했다. 24 또 다른 포스트케인스주의자 폴 데이비슨은 서브프라임 모기지론 위기가 비유동적인 모기지론을 유동자산으로 바꾸려고 시도한 결과 나타난 대형 투자은행들의 지급 불능 문제이지 유동성 위기는 아니라고 주장한다. 25
그러나 민스키에 대한 이 두 가지 비판은 설득력이 약해 보인다. 민스키가 전통적인 은행 시스템의 금융불안정성 문제를 다뤘다 할지라도 그 핵심 가정과 금융 위기 발생 메커니즘은 동일하기 때문이다. 금융 위기 때 부채비율이 높은 경제 주체들은 유동성 부족을 겪고 이는 지급 불능 사태를 초래하므로 데이비슨처럼 유동성 부족과 지급 불능을 분리하는 것은 부적절해 보인다.
민스키가 현대 자본주의와 금융 구조의 내재적 모순을 잘 드러냈지만 몇 가지 한계도 있다. 첫째, 큰 정부의 구실과 관련된 것으로, 민스키는 1929년 대공황 때 루스벨트가 추진한 뉴딜정책(공공사업계획국과 민간자원보존단 같은)을 옹호한다. 그러나 1937년의 재침체가 보여 줬듯이, 뉴딜정책 덕분에 미국 경제가 대공황에서 벗어난 것은 아니었다. 그리고 전후 장기 호황이 케인스주의 정책 덕분이었다고 알려져 있지만 사실 주요 정부들은 흑자재정을 꾸려나가고 있었다. 26 1970년대 후반부터 경제가 불황으로 빠져들면서 적자재정을 통한 경기부양책이 사용됐지만 효과가 없었고, 이로 말미암아 경제학계의 주도권이 케인스주의에서 신자유주의로 넘어갔다. 이번 경제 위기에 대한 국가들의 대응도 경제를 위기에서 벗어나게 하지 못하고 있는데, 이는 미국과 세계경제가 다시 침체하고 있는 데서 잘 드러난다. 2008년 경제 위기에 직면해서 각국 정부들이 시행한 경기부양책의 결과는 유럽 재정위기와 미국 신용등급 하락으로 나타났다. 27 민스키는 연준 같은 중앙은행이 최종 대부자로서 위기에 개입해 금융시장과 자산 가치를 안정시킬 수 있을 것이라고 보는 동시에, “불안정성은 일련의 개혁 조처들로 사라졌다가 시간이 흐르면 새로운 모습으로 다시 나타날 것”이라고도 주장한다. 금융불안정성이 나타났다 사라지고, 규제도 강화했다 약화하는 과정을 반복한다고 본 것으로 보아 민스키는 자본주의를 순환적으로 이해하고 있었던 듯하다.
둘째, 케인스와 마찬가지로 민스키도 “투자의 사회화”를 주장했지만 “어떻게 더 일반적인 자본주의 경제 관계를 전복하지 않고도 투자가 사회화될 수 있는지는 매우 불분명”하다는 약점이 있다. 28 민스키는 금융불안정성에 이르지 않도록 규제가 필요하다고 주장하지만, 다른 한편으로 “불안정성으로 이어지는 금융 관행이 없는 자본주의는 별로 혁신적이지도 않고 성장하지 않을 수도 있다. 재앙의 가능성을 낮추려다가 자칫 자본주의 체제의 창의성의 불꽃을 꺼뜨릴 수 있는 것”이라고도 주장한다. 29 케인스는 금융자본 규제와 투자의 사회화를 주장했지만 그것이 자본가들의 투자 의욕을 제약하지 않는 한도 내에 머물러야 한다고 주장했는데, 민스키도 이런 케인스의 어정쩡함을 그대로 본받고 있다.
셋째, 민스키는 힉스, 파틴킨 등이 실물경제와 금융부문의 연관을 강조한 케인스의 핵심을 왜곡하고 있다고 비판했지만 민스키 자신의 금융불안정성 가설도 실물경제의 변화를 고려하지 않기는 마찬가지다. 민스키가 말하는 안정성 마진이나 대부자·차입자 위험에 따른 금리의 인상·인하 등이 투자에 미치는 영향은 결국 실물경제의 이윤율을 기준으로 고려할 때 제대로 이해할 수 있다. 특히, 민스키는 1970년대 이후 금융불안정성이 크게 증대한 근본적인 이유를 제대로 설명하지 못한다. 실물경제에서 이윤율 하락이 투자 의욕을 줄였고, 결국 축장된 자금이 1·2차 자본시장으로 흘러들어 갔고, 이것이 금융화 현상을 낳았다.
국내에서 민스키와 케인스를 우호적으로 언급하는 논자들도 그들의 이런 약점을 되풀이한다. 조복현은 “투자의 사회화, 소비 성향의 증가를 위한 소득 분배의 개선, 중앙은행 통화 정책의 금융 안정 목표 증대, 고용 안정과 확대를 위한 정부 역할의 증대”에서 더 나아가 “금융시스템을 자본시장 중심에서 은행 중심으로 전환하고 금융 부문의 자산 운용에 건전 운용 질서를 부과할 필요”가 있다고 주장한다. 30 그러나 자본주의 사회에서 이런 정책들이 왜 실행되지 못하는지는 설명하지 못한다. 이와 달리 박종현은 완전고용과 투자의 사회화가 실현되지 못하는 요인으로 이런 정책을 싫어하는 집단이 자본주의를 지배하고 있기 때문이라는 정치적 이유를 제시한다. 31 그러나 이런 정책들을 옹호하던 정당들이 집권했을 때조차 이런 조처가 제대로 이뤄지지 않았다. 투자의 사회화가 이뤄지려면 자본에 대한 강력한 통제 정책들을 시행해야 하는데, 이런 정책들이 자칫 자본가들을 위축시킬 수 있었기 때문이다. 더욱이 투자의 사회화나 금융기관 규제 정책들은 흔히 자본주의 체제가 심각한 위기에 직면해 다른 정책 수단이 없을 때 등장했지만 정작 케인스 자신은 그런 정책을 지지하지 않았다. 32 이런 점에서 민스키도 케인스와 마찬가지로 자본주의 경제 관계 전체와 금융시장의 관계를 모호하고 일면적으로 이해하는 듯하다.
유럽의 재정위기가 심각해지자 독일에서 마르크스와 엥겔스의 《자본론》이 날개 돋친 듯 팔리고 있다고 한다. 《자본론》을 출판하는 칼-디츠의 조에른 슈트럼프 이사는 “마르크스가 다시 유행이 됐다”고 말했는데, 이번 위기를 제대로 이해하려면 마르크스에게 도움을 구해야 한다.
용어 설명
효율적 시장 가설은 시장 참여자들이 완전한 정보를 갖고 있을 뿐 아니라 합리적 결정을 한다고 전제한다. 이 가설에서 다음의 두 가지 정책적 결론이 도출된다. 시장은 효율적이므로 모든 것을 시장에 맡기는 것이 좋다는 것과 시장이 때로는 비합리적으로 움직일 수 있지만 정책 당국자들의 개입은 더 나쁜 결과를 초래하므로 시장에 개입하지 않는 것이 좋다는 것이 그것이다.
*표시가 있는 경우 이 글 맨 뒤의 용어 설명을 참고하시오.
(필자 이정구는 경상대학교 사회과학연구원 연구교수로 재직 중이다)
주
- 민스키는 러시아계 미국인으로 시카고대학교를 졸업하고 하버드대학교에서 산업연관분석의 창시자인 바실리 레온티에프에게 박사 학위를 받았다. 민스키는 밀턴 프리드먼으로 대표되는 통화주의*의 아성인 시카고대학교 출신이지만 통화주의와 상반된 견해를 견지한 것이 이채롭다. 민스키는 브라운대학교와 버클리대학교 등을 거쳐 죽기 직전에 바드대학교에 재직했는데, 이 때문에 바드대학교의 레비연구소(http://www.levyinstitute.org)는 민스키 아카이브를 운영하고 있다. ↩
- Wolf 2008. ↩
- Lahart 2007. ↩
- Lahart 2007. ↩
- 민스키의 용어로 설명하면, 헤지 단위에서 투기적 단위나 폰지 단위로 전환하는 상황, 또는 폰지 단위가 증가해 금융 구조가 취약해진 상태에서 자산 가격이 폭락할 가능성이 높아진 상황을 가리킨다. ↩
- 쿠퍼 2009, p11. ↩
- 박종현 2000. ↩
- 황재홍 2009. ↩
- 조복현 2009. ↩
- Minsky 2008, p194. ↩
- Minsky 1992. ↩
- Minsky 2008, p90. ↩
- Minsky 2008, p226. ↩
- 어찌보면 당연한 이런 주장조차 중앙은행이 적절히 개입하면 경기변동이 사라진다는 ‘대안정’ 가설을 받아들이는 주류 경제학자들에게 배척당했다. 2004년 벤 버냉키도 ‘대안정’ 가설을 신뢰한다고 말했다. ↩
- Palley 2010. ↩
- 1980~2007년 명목 GDP는 10조 달러에서 55조 달러로 5.5배 증가했지만, 금융자산은 12조에서 1백96조 달러로 16.3배 증가했다. ↩
- 산업 기업들이 자율적인 금융 주체로 등장하면서 이전과 달리 자금 조달을 은행에 의존하지 않게 된 것이 여기에 영향을 미쳤다. 은행들은 낮아진 이윤을 높이고자 금융 혁신을 다양하게 추구했다. 주로 금융 투기로 이득을 얻는 투자은행들이 이윤을 극대화하려고 자기자본비율*을 낮춰(즉, 레버리지*를 높여) 투자를 늘렸고 상업은행도 이런 관행을 뒤따랐다. 이에 대한 좀더 자세한 논의는 캘리니코스 2010, pp48-52를 보시오. ↩
- 온정주의적 자본주의는 대량 소비 경제(높은 임금이 수요를 창출한다), 정부의 재정적자, 중앙은행의 경제 개입, 낮은 금리, 비교적 규제가 심한 금융 영역 등이 특징이다. 이 시기를 두고 어떤 이들은 ‘황금기’라고도 부른다. 갤브레이스가 ‘새로운 산업국가’라고 표현한 것도 이 시기를 두고 한 말이다. Wray 2011b, p5. ↩
- Wray 2011b, pp6-13. ↩
- Minsky 2008, pp330-337. ↩
- Tymoigne 2008, p3. ↩
- 민스키는 실업급여 같은 방식의 복지 서비스는 총 산출량을 늘리지 않고 인플레를 일으킨다는 점에서 반대한다. ↩
- Whalen 2007, Wray 2011a. ↩
- Kregel 2008. ↩
- Davidson 2008. ↩
- 하먼 2010. ↩
- 민스키가 살아 있었다면 양적완화 정책은 경기부양책과는 무관하고 인플레만 조장한다는 이유로 반대했을 것이다. ↩
- 캘리니코스 2010, p67. ↩
- Minsky 2008, p364. ↩
- 조복현 2009. ↩
- 박종현 2000. ↩
- 1929년 대공황 이후 군부가 권력을 장악한 일본, 히틀러의 나치 독일, 스탈린 치하 러시아가 강력한 국가자본주의 정책을 펼치면서 가장 빨리 경제 위기에서 벗어났다. 그러나 케인스는 이런 정책들을 자신의 ‘자식’으로 여기지 않았다. ↩
참고 문헌
박종현 2000 ‘내재적 금융불안정성과 투자의 사회화: 하이만 민스키의 논의를 중심으로’, 《사회경제평론》 14호.
조복현 2009, ‘세계 금융위기와 케인스-민스키의 새로운 해석: 유동성 추구-금융취약성 심화 가설’, 《경제발전연구》 제15권 제1호.
캘리니코스, 알렉스 2010, 《무너지는 환상》, 책갈피.
쿠퍼, 조지 2009, 《민스키의 눈으로 본 금융위기의 기원》, 리더스하우스.
하먼, 크리스 2010, 《부르주아경제학의 위기》, 책갈피.
황재홍 2009, ‘민스키 금융불안정성 가설의 본질은 무엇인가: 포스트케인지언의 민스키 해석에 대한 비판적 고찰’, 《경제학연구》 제57집 제4호(2009년).
Davidson, Paul 2008, ‘Is the current financial distress caused by the subprime mortgage crisis a Minsky moment? or is it the result of attempting to securitize illiquid noncommercial mortgage loans?’, Journal of Post Keyesian Economics Vol.30, No.4(Summer 2008).
Kregel, Jan 2008, ‘Minsky’s Cushions of Safety: Systemic Risk and the Crisis in the U.S. Subprime Mortgage Market’, Public Policy Brief No.93, The Levy Economics Institute of Bard College(January 2008).
Lahart, Justin 2007, ‘In Time of Tumult, Obscure Economist Gains Currency’, The Wall Street Journal(Aug 18, 2007).
Minsky, Hyman 1992, ‘The Financial Instability Hypothesis’, Working Paper No.74, The Levy Economics Institute of Bard College(May 1992).
Minsky, Hyman 2008, Stabilizing an Unstable Economy, McGraw Hill.
Palley, Thoma 2010, ‘The Limits of Minsky’s Financial Instability Hypothesis as an Explanation of the Crisis’, Monthly Review Vol.61, Issue 11(April 2010).
Tymoigne, Éric 2008, ‘Minsky and Economic Policy: “Keynesianism” All Over Again?’, Working Paper No.547, The Levy Economics Institute of Bard College(October 2008).
Whalen, Charles 2007, ‘The U.S. Credit Crunch of 2007: A Minsky Moment’, Public Policy Brief No.92, The Levy Economics Institute of Bard College(October 2007).
Wolf, Martin 2008, ‘The end of lightly regulated finance has come far closer’, Financial Times(September 16, 2008).
Wray, Randall 2011a, ‘Minsky Crisis’, Working Paper No.659, The Levy Economics Institute of Bard College(March, 2011).
Wray, Randall 2011b, ‘Minsky’s Money Manager Capitalism and the Global Financial Crisis’, Working Paper No.661, The Levy Economics Institute of Bard College (March 2011).

