
논쟁: 데이비드 하비 비판
앤드루 클라이먼의 데이비드 하비 비판 ②
이윤율을 오해하기 *

이 글들은 마르크스주의 지리학자인 데이비드 하비와 마르크스주의자인 앤드루 클라이먼이 세계경제 대침체의 원인과 이윤율의 경향적 저하 법칙 등을 두고 벌인 논쟁에서 하비의 마르크스 비판(Harvey 2014)에 대해 클라이먼이 쓴 두 편의 글(‘Getting Marx Wrong’과 ‘Getting Profitability Wrong’)을 완역한 것이다. 앤드루 클라이먼의 글들은 모두 New Left Project에서 찾아볼 수 있다. 두 편의 글은 전재오가 번역했다.
1편에서는 하비(Harvey 2014)가 마르크스의 ‘이윤율의 경향적 저하 법칙’(이하 LTFRP)을 어떻게 해석하는지 살펴보는 데 집중했다. LTFRP는 자본주의적 생산이 확대됨에 따라 이윤율이 저하하는 경향이 있다고 말하는 법칙으로, 마르크스는 이를 “경제학에서 가장 중요한 법칙”이라고 했다. 하비는 LTFRP가 1980년대부터는 사실 작동하지 않았다고 보는데, 이에 대해서는 깊이 다루지 않았다.
1편에서 봤듯이, LTFRP가 작동하지 않는다며 하비가 제시한 유일한 ‘증거’는 노동인구 [증가] 자료였다. 그는 이윤율(즉, 투하자본에 대한 이윤의 비율)과 관련된 직접적 증거를 아무것도 내놓지 않는다. 그럼에도 그는 1980년대와 1990년대에 이윤율이 하락했음을 보여 주는, 필자 등 여러 사람이 내놓은 증거에 이의를 제기한다.(그림 1을 보시오.) 1
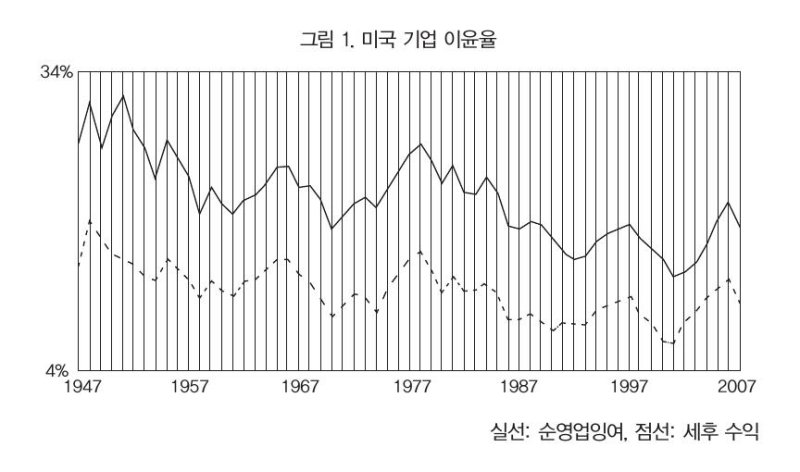
그림 1. 미국 기업 이윤율
실선: 순영업잉여, 점선: 세후 수익
하비는 이 증거에 관해 “몇몇 심각한 의문이 제기된다”고 말한다. 그는 꽤나 옳고 결정적으로 중요한 질문을 던진다. 문제는 마치 우리가 그런 질문을 들어 보지도 고려하지도 않은 것처럼 얘기한다는 것이다. 사실 그가 던진 질문들은 오래되고 흔한 것들이다. 필자는 자료를 수집하고 해석할 때 그런 질문을 모두 유념해 온 사람이다. 자료를 분석하고 해석할 때 이미 그런 질문들을 예상하며 다뤘으므로, 그 질문들에 답할 필요는 없겠다. 단지 어떻게 다뤘는지를 명확히 보이기만 하면 될 듯하다. 2
하비가 이윤율 저하를 다루는 여러 문헌에 반대 ─ 여기서도 그가 반대하며 비판하는 대상이 무엇인지 불분명하지만 ─ 하며 제기하는 “가장 중요한 주장”은 다음과 같다: “이윤율은 여러 이유로 저하할 수 있다.” 그러므로 “이윤율의 저하를 보여 주는 자료를 제시한다고 해서 마르크스가 주장한 특정 메커니즘(노동 절약형 기술 변화)이 존재하느냐 아니냐가 꼭 입증되는 것은 아니다.”
이 말은 정말 옳다. 필자는 제2차세계대전 종전 이후부터 [2008~2009년의] 대침체까지 미국 기업들의 이윤율 궤적을 살펴보며 이 사례에서는 “마르크스의 이윤율의 경향적 저하 법칙이 현실에 잘 맞아떨어진다”고 결론 내렸지만,(Kliman 2012, p137) 이 결론은 단지 기업들의 이윤율이 떨어졌다는 사실에만 기초한 것은 아니었다. 필자의 이 결론은 분해분석법decomposition analysis을 기초로 했다. 즉, 이윤율을 떨어뜨리는 여러 잠재적 요인들을 구분(즉, 분해)한 다음, 각각의 요인이 이윤율에 어떤 영향을 미치는지를 측정했다. 인과관계를 분석할 때는 이윤율을 분해하는 표준적 방식이 특별히 더 적절한 것은 아니므로(하비가 강조한 이유 때문에), 필자는 이윤율을 다른 방식으로 분해했다.
전통적으로 이윤율은 잉여가치율(또는 피고용인 보수에 대한 이윤의 비율)과 자본의 가치 구성(또는 투하된 자본 가치의 불변적 요소와 가변적 요소의 비율) 함수로 분해됐다. 3 이 방법은 어떤 맥락에서는 괜찮다. 그러나 연구자들이 내놓는 명목상 자본의 가치 구성은 마르크스가 가리킨 자본의 가치 구성과 다르다. 명목상 가치 구성은 생산수단을 입수하는 데 투하되는 가치와 노동자를 고용하는 데 투하되는 가치의 상대적 양뿐 아니라, 상품의 화폐 가격이 그 상품의 실제 가치보다 얼마나 더 높은지를 나타내는 비율의 변화에도 영향을 받는다. 두 가지 다른 용인이 영향을 미치므로 명목상 가치 구성의 운동을 본다고 해서 선명하고 확실한 의미가 포착되는 것은 아니다. 예를 들어 1960년대와 1970년대 미국에서 명목상 가치 구성은 변화하지 않았지만, 그렇다고 해서 당시에 생산수단을 입수하는 데 투하된 가치와 노동자를 고용하는 데 투하된 가치의 상대적 양도 마찬가지로 변화하지 않았을 것이라고 결론 내릴 수는 없다. 생산수단을 입수하는 데 비교적 더 많은 가치가 사용돼 가치 구성을 상승시키는 경향이 있었더라도, 인플레이션의 가속으로 그 효과가 상쇄됐을 수 있기 때문이다. 4 하비가 옳게 강조했듯이, 이는 ‘중대한 문제’다.
필자의 대안적 분해 방법은 서로 다른 두 가지 요인을 구분함으로써 이 문제를 처리한다. 필자는 이윤율의 전체 운동을 다음과 같이 분해한다.
① 상품의 화폐 가격이 그 상품의 실제 가치보다 얼마나 더 높은지를 나타내는 비율의 변화가 일으키는 운동
② 피고용인 보수에 대한 이윤의 비율 변화가 일으키는 운동
③ ‘그밖에 모든 것’이 일으키는 운동
필자는 요인 ①과 ②가 특정한 짧은 시기에는 중요하지만, 장기 ─ 이를테면 전후 시기 전체 ─ 적으로는 둘 다 이윤율에 실질적 영향을 미치지 못한다는 것을 알아냈다. 그러므로 이윤율의 장기적 저하는 ‘그밖에 모든 것’의 변화에서 비롯한다.
그런데 ①과 ②를 제외하면, ‘그밖에 모든 것’에는 수학적으로는 (노동시간으로 측정된) 투하된 고정 자산에 대한 고용의 비율밖에 남지 않는다. 이윤율의 장기적 저하는 거의 모두 이 비율의 하락 때문에 일어난다. 달리 말해, 이윤율의 장기적 저하는 고용의 증가 속도가 자본 축적의 증가 속도보다 항상 늦기 때문에 일어난다. 이것이 바로 마르크스의 법칙이 이윤율의 장기적 저하 경향을 설명하는 방식이다. 마르크스의 법칙으로 미국 기업 이윤율의 저하를 거의 모두 설명할 수 있다.
피고용인 보수에 대한 이윤의 비율은 이윤율에 영향을 거의 미치지 못한다. 이 비율은 거의 변하지 않기 때문이다.(전후 초기에만 약간 떨어졌을 뿐, 1970년대부터 대침체 때까지는 상승도 하락도 하지 않았다.) 이 비율이 오랫동안 안정적이었던 상황은 미국 정부가 CEO 등 기업 고위 경영진의 보수를 이윤이 아니라 피고용인 보수로 분류해서 생긴 통계적 착시가 아니라는 것에 주목하는 것이 중요하다. 필자가 최근에 계산한 결과를 보면, 고위 경영진의 보수를 이윤으로 재분류하더라도 별 차이가 없다.(Kliman 2014b를 보시오.) 물론 최근 수십 년간 고위 경영진의 보수는 급격히 치솟았다. 하지만 그 수가 너무 적어 통계에는 큰 영향을 끼치지 못했다. 필자의 계산 결과를 보면, 1979~2005년 전체 생산물에서 ‘0.1퍼센트’와 ‘1퍼센트’(소득 분포에서 상위 0.1퍼센와 1퍼센에 해당하는 뜻)의 경영진에게 돌아간 몫의 증가는 산업 부문의 다른 피고용인 몫을 각각 0.4퍼센트와 0.6퍼센트 감소시켰을 뿐이다.
하비는 이윤율 저하를 보이는 증거에 대해 이런 반론도 편다. “이윤(가치)[원문 그대로 ─ 클라이먼]이 생산되는 곳과 그것이 실현되는 곳은 다르다. … 자본과 수익이 흘러가는 … 패턴은 … 매우 복잡해서 시스템의 한 지점에서 수집된 자료가 그 시스템의 운동 전체를 정확히 보여 주는지는 불분명하다.” 하비의 이 지적도 옳다. 앞에서 논의한 미국 국내의 자본 투자 수익율 자료만 보고서 미국 기업들의 이윤율이 전반적으로, 즉 국내 투자에 대한 이윤율처럼 해외 투자에 대한 이윤율도 저하했을 것이라고 결론 내리는 것은 오류일 것이다. 필자의 결론은 미국 기업들의 국내외 계정을 모두 고려해 내린 것이다. 미국 정부는 미국 기업들의 해외 투자와 그로부터 나오는 수익에 관한 자료를 1983년부터 발표했다. 이 자료를 보면, 미국 다국적기업들의 해외 투자에 대한 이윤율이 통계를 측정하기 시작한 때부터 대침체 때까지 하향하는 추세가 있었음을 분명히 알 수 있다.(그림 2를 보시오.) 5 국내 이윤율과 해외 이윤율을 측정할 때 각각의 분모에 들어가는 자료가 약간 다르므로 두 자료를 통합하는 것은 적절치 않다. 따라서 미국 기업들의 이윤율이 전반적으로 얼마나 저하했는지 정확히 규명할 수는 없다. 그러나 해외 이윤율과 국내 이윤율이 모두 저하했다는 사실을 보면, 전체 이윤율 또한 저하했다고는 확실히 말할 수 있다.
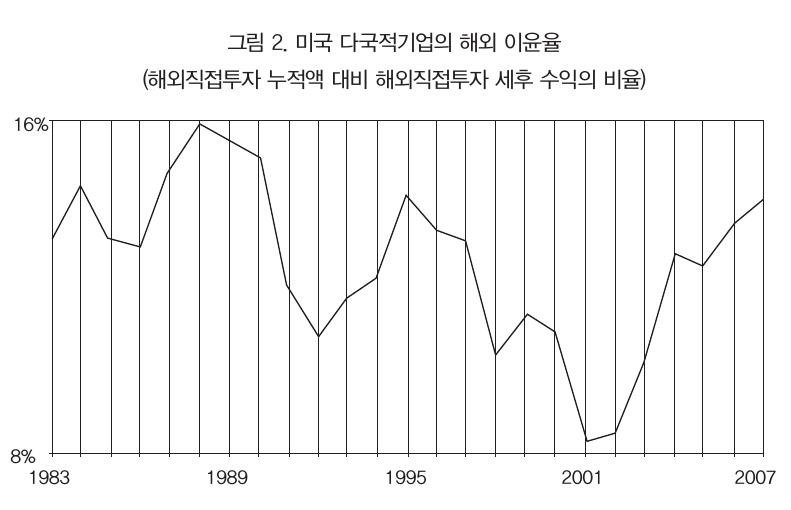
그림 2. 미국 다국적기업의 해외 이윤율
(해외직접투자 누적액 대비 해외직접투자 세후 수익의 비율)
하비는 미국 다국적기업들이 ‘이전가격 설정’transfer pricing을 이용해, 한 나라에서 창출된 이윤을 세금이 없거나 세율이 낮은 다른 나라의 자회사 계정을 옮긴다는 점도 옳게 지적한다. 그는 다국적기업의 해외 이윤과 투자 자료가 그들의 자회사가 설립된 나라에서 생성되고, 생산이 이뤄지는 나라와 그 생산품이 판매되는 나라가 자주 다르다는 사실도 지적할 수 있을 것이다. 이런 사실 탓에 다국적기업이 특정 나라에서 얻는 이윤율이 정확히 어떤지를 알기는 어렵고 심지어 불가능하기도 하다. 그러나 이는 전체 그림을 살펴볼 때는 문제가 되지 않는다. 이전가격 설정이라는 책략으로 기업이 투자 소유권과 이윤을 이리저리 옮길 수는 있지만, 이윤이나 투자의 총량이 달라지는 것은 아니다. 하비는 이전가격 설정 탓에 이윤이 ‘숨겨질’ 수 있다고 주장하지만 아무 증거도 제시하지 않는다. 필자가 알기로 그런 증거는 없다. 이윤을 조세 대상으로부터 회피시키는 것과 없는 것처럼 숨기는 것은 같지가 않다.
지금까지 다룬 증거는 미국 기업들에 한정된 것이다. 하비는 “그 증거는 세계 자본주의에서 벌어지는 일을 보여 주는 증거가 될 수 없다”고 주장한다. 옳은 지적이지만, 논의의 맥락에 비춰 볼 때 이 사실이 하비의 [LTFRP] 반대를 정당화할 수 있을까? 그의 논문 주제는 이윤율 저하가 경제 위기의 잠재적 요인이냐 아니냐이고, 그는 최근의 위기가 미국에서 시작해 “세계 금융 시스템 곳곳을 감염”시키며 세계로 확산됐음을 잘 안다. 미국이 위기의 진앙지이고, 그 위기가 다른 곳들로 확산됐다는 사실은 금융적으로 간단히 설명된다. 따라서 (세계적 이윤율이 아니라) 미국의 이윤율이 떨어졌는지 아닌지, 떨어졌다면 어떻게 그랬는지, 또 이윤율 저하가 위기의 근본 원인인지 아닌지, 그렇다면 어떻게 작동한 것인지에 초점을 맞춰야 한다.
하비는 최근 몇 년간 수익성이 상당히 반등했다고 주장한다. 물론 2008년 침체 이후의 추세는 대침체의 원인이 그전의 이윤율 저하인지 아닌지와는 아무런 연관이 없다. 하비가 말하고자 하는 요점인즉, 침체 이후 [수익성의] 반등을 포착하지 못하는 이윤율의 등락 측정이 의미 있는 일인지 의심스럽고, 그것이 침체 전 수익성 하락을 말하는 것인지도 의심스럽다는 것이다. 필자도 이 말에 적극 동의한다. 그러나 필자가 (다소 포괄적인 이윤 규정을 이용해) 계산한 이윤율은 모두 침체 이후의 수익성 반등을 포착했다. 수익성은 대침체 기간에 하락해 2006년의 최고치에서 24~38퍼센트 하락했지만, 2013년에는 반등해 2006년 수준에 근접하거나 그것을 넘어섰다. 수익성 회복의 주된 원인은 침체 이후 전체 생산물에서 노동자가 차지하는 몫이 급감한 것이고, 이는 기업들이 노동력을 늘리지 않고 생산을 늘린 것의 결과이다. 수익성 반등은 ‘임금 억제’ 때문이 아니었다. 물가 인상을 고려하더라도 피고용인의 시간당 보수는 상승했다.
이전에는 옳았던 하비(마르크스의 ‘과소소비론’에 대해)
하비는 왜 “서로 충돌하는 힘들”과 “다중적 모순과 위기 경향”이 있음을 반복해서 강조할까? 하비는 왜 우리를 LTFRP라는 단일 원인론의 허수아비로 보는 것일까? 이 두 주장을 함께 다룰 때는 그 주장들이 다음의 말을 함축한다는 것을 알아야 한다: LTFRP는 다른 위기 요인들과 상쇄 요인들이 존재하지 않는다고 가정할 때에만 타당하므로, 그 요인들의 존재를 인지하는 순간 LTFRP를 버려야 한다. 그래서 필자는 1편에서 지적했듯이, 하비가 다중 원인론을 얘기하는 것이 사실은 자신이 원인 부재론적 위기 이론을 주장하고 있음을 가리는 연막이라고 의심하는 것이다. 하비는 《자본론》 제3권에 등장하는 유형의 다중 원인론적(모든 요소를 다룬다는 면에서) 위기 이론, 즉 LTERP가 금융제도 같은 다른 결정 요인들과 연결돼 있고 그것들을 매개 고리로 해서 작동한다고 설명하는 이론이 못마땅한 것이 확실하다.
특히 하비는 과소소비적 위기 이론, 즉 ‘유효수요’ 부족을 LTFRP와 매개 고리들(예컨대 기업의 투자 결정과 금융적 혼란)이 작동해 생긴 간접적 결과가 아니라, 대중의 소비가 제약돼 생긴 독립적이며 다른 것의 영향을 받지 않는 현상으로서 보는 이론을 마르크스의 이론인 것으로 만들고 싶어 하는 듯하다. 곧, 그는 “임금이 너무 낮으면, 유효수요의 부족이 문제를 일으킬 것”이라는 생각을 마르크스의 것으로 본다. 마르크스가 《자본론》 제3권에서 한 다음의 말(제2권의 어느 주석에도 비슷한 말이 있다)을 하비가 인용하는 것이 그 증거이다. “현실에서 일어나는 모든 위기의 궁극적 원인은 항상 대중의 궁핍과 제약된 소비에 있다.”(Marx 1991, p615)
하비는 마르크스가 이 말을 한 맥락을 삭제하며 마르크스의 말을 곳곳에서 전통적인 과소소비론의 방식으로 다룬다. 마르크스의 이 말을 맥락 속에서 보면, 마르크스는 저임금이 수요 부족으로 이어질 법한 시기를 뜻한 것도 아니고, 대중의 제약된 소비를 위기의 ‘원인’ ─ 현대적 의미의 ‘원인’으로 아리스토텔레스의 말로 ‘작용인’efficient cause ─ 으로 보지도 않았다. 즉, 단지 위기가 발생할 조건(아리스토넬레스의 말로 ‘형상인’formal cause)으로 본 것이지, 그 가능성을 실현시키는 것으로 본 것은 아니다. 6
몇 년 전에만 해도 하비는 마르크스의 이 말을 훨씬 더 명확히 이해하며 맥락 속에서 주의를 기울여 분석했다. 하비는 생산된 잉여가치가 화폐 형태로 실현될 수 있도록 하는 추가 수요가 어디에서 발생하는지를 물은 뒤 이렇게 지적했다. “마르크스의 대답은 놀라울 정도로 매우 직설적이다. 자본가와 노동자라는 두 계급으로 구성된 닫힌 사회에서 수요의 추가는 오직 자본이라는 하나의 원천으로부터만 생겨날 수 있다. 착취받는 노동자는 그런 원천이 결코 될 수 없기 때문이다.”(Harvey 2012, p25). 다시 말해, 잉여가치를 담고 있는 생산물의 상당 부분이 판매될 수 있게 하는 것은 자본주의 기업들의 추가적 생산수단 수요(즉, 투자 수요)와 자본가 가정의 소비재 수요라는 것이다. 당시 하비는 앞에서 언급한 마르크스의 말을 인용하고 요약하며 경제 위기의 특징처럼 나타나는 수요 부족은 ‘대중’이나 ‘착취받는 노동자’의 소비가 제약됐기 때문이 아님을 분명히 했다. ‘대중’이나 ‘착취받는 노동자’의 소비는 위기 때든 아니든 항상 제약돼 있기 때문이다. 그러므로 위기를 대중의 소비가 제약된 탓으로 돌리는 것은 비행기 추락 사고를 (사고가 나든 안 나든 항상 존재하는) 중력 탓으로 돌리는 것과 같다.
수요 부족은 ‘자본으로부터’ 나와야 할 추가 수요의 발생이 일시적으로 중단됐기 때문에 생긴다. 핵심 문제는 자본주의에서는 하비가 ‘지속적 자본 축적’이라고 부른 것,(Harvey 2012, p26) 즉 생산을 위한 추가적 투자가 필요하다는 것이다. 수요 부족은 추가적인 생산적 투자의 규모가 필요한 것보다 작아질 때 발생한다.
하비는 이것을 모두 알고 있는데도(적어도 알았던 적이 있는데도) 갑자기 ‘제약된 소비’라는 말을 그 문맥에서 떼어 내고는 과소소비적 ‘임금 억제’ 이론 ─ 수요 문제에 관해 마르크스가 실제로, 그리고 ‘매우 직설적’으로 한 설명과 동떨어진 이론 ─ 을 채택하는데, 왜 그러는 것일까? 그 ‘매우 직설적’인 설명이 우리를 곧장 이윤율의 저하 문제로 인도하기 때문일 것이다. 일단 수요 부족이 항상 투자 수요 부족의 문제임을 이해하면, 왜 투자가 부족한가 하는 질문을 할 것이고, 그러면 다시 다음의 두 가지 질문을 할 것이다: 이윤(잉여가치)이 투자 수요를 충분히 생기게 할 만큼 창출됐는가? 오늘날 새로운 투자에 대해 기대하는 이윤율이 필요한 규모의 투자를 낳을 만큼 충분히 높은가?
수익성의 불충분함이 미국 기업들의 생산적 고정 자산에 대한 투자 수요가 둔화해 온 주된 원인이다. 1948~2007년 미국 기업들의 고정 자산 축적률은 41퍼센트 감소했고, 고정 자산 투자에 대한 세후 이윤율은 43퍼센트 감소했다. 축적률에 영향을 미칠 수 있는 유일한 다른 요인은 이윤 중 생산에 재투자되는 부분이 얼마나 크냐이다. 그런데 이것은 사실 조금(3퍼센트) 증가했을 뿐이다. 그러므로 생산적 자본 축적이 전반적으로 감소한 것은 이윤율 하락의 결과이다.(더 진전된 논의는 Kliman & Williams 2014를 보시오.)
생산적 투자의 수익성이 충분히 높지 않으리라는 예상은 한동한 중요한 문제일 것으로 보이고, 또한 대침체 이후 회복이 그토록 약하고 오래 걸린 결정적 요인이었던 것으로도 보인다. 폴 크루그먼, 마틴 울프, 전 미국 재무장관 로런스 서머스 같은 주류 경제학자들과 경제 저술가들은 미약한 회복을 설명하며, 미국 경제가 침체 이전의 어느 시점에, 아마도 1980년대 중반쯤에 ‘1백 년에 한 번 올 스태그플레이션’의 시기, 즉 단기 실효 금리(즉, 인플레이션을 고려한 금리)가 마이너스 2퍼센트나 마이너스 3퍼센트로 터무니없이 낮지 않으면 수요가 충분한 수준으로 지속될 수 없는 시기로 진입했다고 말한다. 이는 인플레이션을 고려할 때, 채무자들이 빌릴 것보다 더 적은 돈을 갚는 상황을 뜻한다. 기업들이 충분히 투자하도록 유인할 방법이 그들에게 갚지 않아도 될 돈을 제공하는 것밖에 없는 상황이라면, 새로운 투자에 대한 예상 이윤율이 정말 지독하게 낮을 것이다!(더 진전된 논의는 Kliman 2014a를 보시오.)
하비의 말과 달리 필자는 “모든 일은 이윤율 저하라고 하는 일종의 숨겨진 경향의 결과라고 주장”하지 않는다. 그런 식의 주장은 두 가지 이유 때문에 틀렸다. 첫째, 온갖 종류의 매개 고리와 복합적 요인들도 작동한다.(한 가지 예를 들자면, 대침체가 미래에 대한 기업들의 확신을 약화시키기도 했다는 점이 있다.) 둘째, 이윤율의 저하 경향은 ‘숨겨진’ 것이 아니다. 헤겔이 말했듯이 본질은 현상으로 나타나고야 만다. 나는 일이 그렇게 되고 있다고 본다.
주
-
출처: Andrew Kliman, ‘Getting Profitability Wrong’, New Left Project
↩
- 그림1에서 사용한 자료는 미국 경제분석국BEA의 것이다: 국민소득계정 표 1.14의 1·4 7·9·10·12행, 고정자산 표 6.3의 2행, 고정자산 표 6.6의 2행. 순영업잉여와 세후 수익을 이윤으로 봤다. 두 비율의 분모는 고정자산에 축적된 투자(감가상각을 고려)이다. 감가상각은 역사적 비용으로 평가된다. ↩
- 필자 자신의 분석에 대해서만 얘기할 것이다. 다른 사람들이 어떻게 다루는지는 내 것만큼 알지 못하기 때문이다. ↩
-
불변자본constant capital을 C, 가변자본variable capital을 V, 잉여가치Surplus Value를 S라고 표현할 때, 이윤율은
 로 나타낼 수 있다. 분자와 분모를 V로 나누면 이 식은
 로 바뀐다. 이 식에서
 는 잉여가치율이고,
 는 자본의 구성이다. 이윤율을 분해한다는 것은 이윤율 계산 식을 잉여가치율과 자본의 구성으로 나누어 설명한다는 뜻이다.
자본의 구성을 도출하는 방식은 가치 구성, 기술적, 구성, 유기적 구성으로 나누어 볼 수 있다. 가치 구성은 불변자본을 현재의 가치를 기준으로 계산하는 것이고, 유기적 구성은 불변자본을 구입할 때의 가치로 계산하는 것이다. 기술적 구성은 기계 2 단위 당 사람의 노동 1 단위와 같은 방식으로 불변자본과 가본자변의 기술적 비율을 비교한 것이다. ─ 편집부. ↩ - 하비가 지적했듯이, 물가 인상이 미치는 효과를 상쇄할 수 있도록 재조정해 도출한 자본의 ‘실질적’ 가치 구성 ─ 마르크스는 명목상 가치 구성이 아니라 실질적 가치 구성을 사용했다 ─ 조차 노동 절약형 기술 변화를 순수하게 보여 주는 지표가 아니다. 이 점에서 가치 구성은 ‘기술적’ 구성이나 ‘유기적’ 구성과 다르다. 그러나 필자가 계산한 결과를 보면, 미국 기업의 실질적 가치 구성은 기술적 유기적 구성과 상당히 비슷했음을 알 수 있다. 1947~2007년 기술적 유기적 구성은 약 160퍼센트 증가했고, 실질적 가치 구성은 약 120퍼센트 증가했다. 이 기간의 거의 대부분 시기 동안 여러 자본 구성들의 연관성은 이 수치가 보여 주는 것보다 더 강했다. 기술적 유기적 구성과 가치 구성의 증가율은 잠깐 동안(1960년대 후반부와 1990년대) 차이를 보이기도 했지만, 이는 대체로 임금이 예외적으로 빠르게 증가해 실질적 가치 구성의 증가가 일시적으로 압박받았기 때문이다. ↩
- 그림 1는 미국 경제분석국의 ‘국제수지 및 직접투자 자료’Balance of payment and direct investment position data 표를 토대로 만들었다. 이윤율의 분자는 ‘시가 조정 전 직접투자 수익’이고 분모는 ‘역사적 비용을 기초로 한 미국의 해외직접투자’이다. 자료는 ‘모든 나라’를 대상으로 한 것이다. ↩
- 마르크스의 이 말에 대한 더 진전된 분석은 Kliman (2012)의 pp165-167을 보시오. 과소소비적 위기 이론의 약점에 대한 논리적이고 실증적인 논의는 이 책의 8장을 보면 된다. ↩
참고 문헌
Harvey, David 2012. ‘History versus Theory: A Commentary on Marx’s Method in Capital’, Historical Materialism 20:2, 3-38.
Harvey, David 2014. ‘Crisis Theory and the Falling Rate of Profit’.
Kliman, Andrew 2012. The Failure of Capitalist Production: Underlying Causes of the Great Recession. London: Pluto Books.[국역: 《자본주의 생산의 실패: 세계대침체의 원인》, 정성진·하태규 옮김, 한울아카데미, 2012.]
Kliman, Andrew 2014a. ‘Clarifying “Secular Stagnation” and the Great Recession’, New Left Project. March 3.
Kliman, Andrew 2014b. ‘Were Top Corporate Executives Really Hogging Workers’ Wages?’, Truthdig. Sept. 18.
Kliman, Andrew & Shannon D. Williams 2014. ‘Why “Financialisation” Hasn’t Depressed US Productive Investment’, Cambridge Journal of Economics. 인쇄본이 곧 출간된다.
Marx, Karl 1991. Capital: A Critique of Political Economy, Vol. Ⅲ. London: Penguin.[국역: 《자본론: 정치경제학 비판》 제3권, 김수행 옮김, 비봉출판사, 2008]

